Mercado de Café – Comentário Semanal 09-13 novembro de 2.026
COMO VIRÁ A PRÓXIMA SAFRA 27/28?
Mais uma semana volátil com o vencimento dez-26 trabalhando com uma amplitude de 3.300 pontos (fechamento anterior / mínima / máxima / fechamento respectivamente 280,00 / 266,70 / 285,75 / 278,65 centavos de dólar por libra-peso).
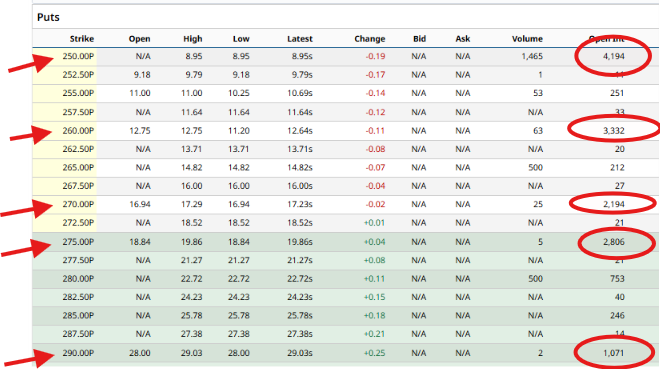
O “evento da semana” foi o vencimento das opções do contrato dez-26. A grande quantidade de lotes em aberto nos “strikes” 280-275-270-265-260 centavos de dólar por libra-peso voltou a assustar o produtor. Na quinta-feira (no dia do vencimento das opções) o dez-26 chegou a negociar na mínima da semana @ 266,70 centavos de dólar por libra-peso, e, após não conseguir perder o suporte dos 265 centavos de dólar por libra-peso os “comprados” voltaram no contra-ataque e conseguiram levar o mercado para encerrar acima do strike 280 centavos de dólar por libra-peso. Na quinta-feira tivemos novamente um dos dias com maior volume negociados no ano (aproximadamente +80 mil lotes negociados entre contratos futuros e opções)!
No curto prazo os “vendidos” conseguiram defender sua posição – lembrando que no dia 20 de outubro-26 o contrato dez-26 negociou @ 318,20 centavos de dólar por libra-peso! Então, em 20 dias os “vendidos” conseguiram derrubar o mercado -5.515 pontos (aproximadamente 68 US$/saca) e levar todas as opções entre os strikes 350-282,50 centavos de dólar por libra-peso a “virarem pó”!
Londres por sua vez continuou lutando para não perder o suporte dos 3.200 US$/tonelada. Porém na sexta-feira todos os vencimentos em Londres encerraram abaixo dos 3.200 US$/tonelada (com o março-27 já @ 3.174 US$/tonelada) e o vencimento maio-28 @ 3.078 US$/tonelada (brigando para não perder os 3.000 US$/tonelada)!
O “salvador da semana” foi o R$. Mais uma vez o R$ voltou a desvalorizar 0,14 centavos e encerrou a semana @ 5.66 R$/US$. Nas curvas futuras já voltamos a ter R$ sendo cotado acima dos 5.90 R$/US$ para liquidação no segundo semestre de 2.027 e novamente acima dos 6.00 R$/US$ para vencimentos em 2.028!
Por um lado essa desvalorização do R$ favorece o produtor (quando a liquidação em R$/saca continua “pagando” ao produtor preços acima dos 1.000 R$/saca para o café robusta e acima dos 1.650 R$/saca para o café arábica tipo 6 peneira 17/18) porém vamos lembrar que um R$ mais fraco irá trazer mais inflação, aumento nos custos dos fertilizantes, insumos, e claro, combustível (já é esperado um novo aumento na gasolina e no diesel entre 2-3 R$/litro a partir do próximo dia 09 de dezembro)! Então, produtor faça suas contas e considere realizar hedge cambial também na sua gestão/política de riscos.
O mercado financeiro já considera real a possibilidade do R$ continuar desvalorizando e voltar a testar os 6,00 R$/US$ em breve. Um R$ spot a 6,00 R$/US$ poderá dar oportunidade para o produtor realizar hedge cambial para set-28 novamente acima dos 6.50-6.75 R$/US$!
Importante também acompanhar NY e Londres pois, na teoria, se o R$ desvalorizar 10% os preços em US$/saca irão corrigir para baixo entre 7-10% (já que a correlação entre o R$ e NY não é base 1x1, com um “beta” histórico ao redor dos 80%)!
Durante a semana ocorreu o evento SIC em Belo Horizonte. Os principais assuntos discutidos foram o tamanho da quebra e da qualidade na safra atual 26/27 e qual será o reflexo já na próxima safra 27/28 no café arábica em função do excesso das chuvas durante os últimos 2 meses - e como as lavouras irão reagir com as floradas irregulares já reportadas por muitos produtores.
Sabemos que tivemos muito café deixado no chão. Muito café colhido de varrição entrando no mercado e competindo com o café robusta e com o café “rio”. Muito desse café de baixa qualidade vem negociando abaixo dos 1.000 R$/saca. Então, como falamos, principalmente no mercado interno, esse café irá encontrar destino (e já está encontrando destino) com base no desconto a ser oferecido pelo produtor. E o comprador/indústria, com preço competitivo irá absorver esse produto e diluir no seu blend. E claro, grande parte do consumidor não irá nem perceber a diferença no sabor, na qualidade do seu café “extra forte”!
A safra 26/27, por enquanto, continua sendo uma incógnita! Qual o tamanho total do café colhido? 67-70-77 milhões de sacas? Qual o estoque de passagem de entrada no dia 01 de julho 2.026? 8-10-15 milhões de sacas? Ainda temos muitas variáveis e muitas incertezas – e só vamos conseguir mensurar/estimar o tamanho real da safra 26/27 apenas durante os meses maio-junho-27 quando estivermos finalizando as exportações brasileiras com base nos dados da Cecafé*.
Por enquanto tudo indica que a safra brasileira 26/27 foi uma safra grande. O mês de outubro-26, como esperado, foi um mês recorde com o Brasil exportando 5,33 milhões de sacas. O recorde anterior foi em out-24 quando o Brasil exportou 5,17 milhões de sacas. Não podemos nem mesmo confiar nos nossos “números oficiais”... Segundo o Secex* em outubro-26 o Brasil exportou 4,79 milhões de sacas de café verde e segundo a Cecafé* exportamos 5,02 milhões de sacas de café verde + 309.400 sacas equivalentes entre café solúvel e torrado!
Nos 4 primeiros meses do ano safra julho-26/junho-27 o Brasil já exportou 16,41 milhões de sacas x 13,82 milhões de sacas no mesmo período safra julho-25/junho-26 e 17,36 milhões de sacas no mesmo período julho-outubro-24!
Vale lembrar que na safra 24/25 a estimativa da safra brasileira pela Conab foi de apenas 54,49 milhões de sacas e o Brasil exportou 45,79 milhões de sacas! Então, considerando o consumo interno ainda em 21,50 milhões de sacas a safra brasileira 24/25 deve ter sido pelo menos >= 65 milhões de sacas!
Na safra 25/26 novamente a Conab* estimou uma safra brasileira em 56,60 milhões de sacas e o Brasil exportou 38,36 milhões de sacas. Novamente, considerando um consumo interno nos mesmos 21,50 milhões de sacas então a safra brasileira 25/26 deve ter sido pelo menos >= 59,80 milhões de sacas.
Na safra atual 26/27 o mercado continua apostando em uma safra brasileira entre 67,60 até 77 milhões de sacas! E, independente da qualidade, uma produção adicional em potencialmente até 10 milhões de sacas acima da previsão da Conab* continua segurando os preços. Enquanto os números oficiais não forem confiáveis as estimativas “independentes” continuarão gerando volatilidade e especulação no mercado.
E esses momentos de especulação PRECISAM ser aproveitados pelo produtor.
Muito cuidado nos “extremos”... Pois para a próxima safra 27/28 já temos os “terroristas de plantão” estimando uma safra brasileira abaixo dos 55-50 milhões de sacas!
Por enquanto a safra do café conilon está vindo “muito bem, obrigado”, e a estimativa para a próxima safra 27/28 para o café conilon está novamente entre 23-25 milhões de sacas. Para o Brasil colher então 55 milhões de sacas a quebra terá que acontecer no café arábica – caindo da atual estimativa de uma produção ao redor dos 50 milhões de sacas para apenas 30 milhões de sacas! Uma quebra em -40%! Será??
Com toda a expansão de área que tivemos, muito investimento em novas áreas irrigadas, investimento em tecnologia, profissionalização nas lavouras, creio que ainda é muito cedo para “cravar” um número para a próxima safra 27/28. Qualquer “chute” por qualquer analista / corretor / banco é uma irresponsabilidade e precisa ser analisada / questionada com muito cuidado.
Porém uma coisa é certa: para o mercado, o que vale é a disponibilidade do café no curto/médio prazo. E essa volatilidade, esses movimentos especulativos precisam ser aproveitados pelo produtor.
Considerando a safra brasileira 26/27 em 73 milhões de sacas e uma produção global total em +192 milhões de sacas e um consumo em 180 milhões de sacas então nesse ano safra 26/27 o mundo irá produzir um superavit ao redor dos +10 milhões de sacas.
Para o próximo período 27/28, considerando uma produção mundial global em 195 milhões de sacas (sendo apenas 68 milhões de sacas no Brasil) e um consumo em 183,30 milhões de sacas novamente o mundo terá um outro superavit ao redor dos +10/+11 milhões de sacas.
Se essa minha previsão estiver correta, no final de junho-28 o mundo terá um estoque de passagem da safra 27/28 para a safra 28/29 em aproximadamente +38 milhões de sacas e um índice “estoque x consumo” acima dos 20%!
O grande risco? Por enquanto apenas algum evento climático severo em alguma das principais origens (Brasil, Vietnam, Indonésia, Colômbia, Honduras, Etiópia e Uganda – Origens com produção <= 5 milhões de sacas/ano infelizmente são ainda irrelevantes)!
(E sim, considerando a expansão de área que tivemos nos últimos anos, as podas/renovação das lavouras recentes, e considerando a bienalidade da cultura, creio que a safra brasileira 28/29 poderá superar e produzir entre 80-90 milhões de sacas! Para alguns analistas estrangeiros esse número Brasil parece ser uma “loucura” mas creio que se não tivermos nenhum evento climático severo no Brasil o Brasil já tem terra/área suficiente para alcançar essa produção! Se na safra atual 26/27 já temos estimativas para uma produção entre 75-77 milhões de sacas, considerando todas novas áreas que estarão entrando em produção nos próximos 1-2 anos, então sim: em breve creio que o Brasil irá estar produzindo >= 80/85 milhões de sacas! TRUCO?).
Então, Produtor, como sempre Proteja-se!
Faça suas analises, acompanhe seus “gurus”, filtre muito bem as informações que estão explodindo nas redes sociais e SEJA PRUDENTE!
No curto prazo o março-27 apresenta resistência nos 278 centavos de dólar por libra-peso; o julho-27 resistência nos 273 centavos de dólar por libra-peso; no set-27 resistência nos 271 centavos de dólar por libra-peso; e no dez-27 resistência nos 268 centavos de dólar por libra-peso.
Rompendo essas resistências (as médias móveis dos 200 dias) lembrem que existe um “gap” em aberto em todos os vencimentos em NY desde o dia 26 de agosto de 2.026. Então, se o mercado voltar a entrar em tendência de alta poderemos ver os “fundos+especuladores” levando os próximos vencimentos a subir +4 / +5 mil pontos – o que acredito só irá ocorrer se a próxima safra brasileira vier apenas abaixo das 55 milhões de sacas.
Notar que no próximo vencimento março-27 as posições nas opções de venda “put*” continuam grandes já a partir do “strike” 275 centavos de dólar por libra-peso!
Em Londres o vencimento julho-27 encontra suporte nos 3.100 US$/tonelada e resistências a 3.300 US$/tonelada e nos 3.450 US$/tonelada.
Produtor: faça sua gestão de riscos! Cuidado: Não alavanque sua posição. Proteja-se contra as quedas, contra o “pior cenário” pois creio que em breve veremos o mercado testar os 200 centavos de dólar por libra-peso.
Boa semana a todos!
PS: As sugestões / eventuais estruturas apresentadas são ilustrativas e não constituem recomendação de investimento; cada operação deve ser calibrada ao custo, fluxo de caixa e apetite de risco de cada produtor / cooperativa / tradings / especulador.
Marcelo Fraga Moreira*
* Marcelo Fraga Moreira é um profissional há mais de 35 anos atuando no mercado de commodities agrícolas, escreve este relatório sobre café semanalmente como colaborador da Archer Consulting.
Call* = opção de compra
Put* = opção de venda
Compra Call-Spread* = compra e venda simultânea de 2 Opções de Compra comprando a Opção com preço de exercício mais baixo vendendo a Opção com preço de exercício mais alto
Venda Call-Spread* = venda e compra simultânea 2 Opções de Compra vendendo a Opção com preço de exercício mais baixo e comprando a Opção com preço de exercício mais alto
Compra Put-Spread* = compra e venda simultânea 2 Opções de Venda comprando a Opção com preço de exercício mais alto e vendendo a Opção com preço de exercício mais baixo
Venda Put-Spread* = venda e compra simultânea 2 Opções de Venda vendendo a Opção com preço de exercício mais alto e comprando a Opção com preço de exercício mais baixo
CFTC* = Commodity Futures Trading Commission – agência independente do governo dos Estados Unidos que regula os mercados de futuros e opções das commodities
IBGE* = Instituto Brasileiro de Geografia e Estatística
Cecafé* = Conselho dos Exportadores de Café do Brasil
SECEX* = Secretaria comércio exterior
CNC* = Conselho Nacional do Café
USDA* = Departamento da Agricultura dos Estados Unidos
FNC* = Federação Nacional dos Cafeicultores da Colômbia
FAS* = Serviço Agrícola Estrangeiro do USDA
OIC* = Organização Internacional do Café
GCA* = Green Coffee Association
ABIC* = Associação Brasileira da Indústria de Café
Sincal* = Associação dos Produtores do Brasil
NDF* = (Non-Deliverable Forward), um contrato a termo de moeda com liquidação financeira, com vencimento para aquele mês
PIB* = Produto Interno Bruto
FED* = Banco Central Americano
NOAA* = Departamento Nacional da Atmosfera e Oceanos dos Estados Unidos
EUROSTAT* = Serviço de Estatística da União Europeia responsável pela publicação de estatísticas e indicadores de elevada qualidade a nível europeu que permite a comparação entre países e regiões
OPEP* = A Organização dos Países Exportadores de Petróleo
FOMO* = é caracterizada pela necessidade constante que uma pessoa tem de saber o que outras estão fazendo. FOMO, sigla que vem da expressão em inglês “fear of missing out”, que traduzida para o português significa “medo de ficar de fora”. O investidor fica com receio em perder uma oportunidade no mercado e sai “comprando ou vendendo” para não ficar de fora da “oportunidade” divulgada na mídia
COOXUPÉ* = Cooperativa Regional de Cafeicultores em Guaxupé
Coccamig* = Cooperativa Central de Cafeicultores e Agropecuaristas de Minas Gerais
COPOM* = Comitê de Política Monetária, órgão do Banco Central responsável pelo estabelecimento das diretrizes da taxa de juros
BASIS* = disparidade de preço causada pela diferença geográfica entre os pontos de entrega da commodity, calculada pela diferença entre o preço físico e o preço futuro
Bandas de Bollinger* = indicador de volatilidade utilizado para identificar níveis de sobrecompra ou sobrevenda no mercado
PMI* = Purchasing Manager’s Index – indicador que mede a atividade econômica de um país a partir de pesquisas mensais com gerentes de compras
Vicofa* = Associação do Café e Cacau do Vietnam
 PT
 EN